Utdelningar och ränteinkomster — 98 länder
Återkräv utländsk utdelningsskatt. Inget framgångsarvode – återbetalningen är din.
Importera en mäklarrapport eller skriv in siffrorna. Se hur mycket som hållits inne utöver din avtalssats och skapa sedan det dokument som din återbetalning kräver.
Informationsverktyg, inte skatterådgivning. Beräkningarna använder OECD:s skatteavtalssatser uppdaterade 2026.
OECD:s avtalssatser — Bilateral DTT-tabeller
ECB:s och andra centralbankers växelkurser — Historiska kurser efter betalningsdatum
EU:s PSD-ramverk — Direktivet om moder- och dotterbolag
Nationella skattemyndigheter — Källhänvisningar i officiella register
Utför fullständig beräkning
Ange din egen utdelning eller räntebetalning för att se hur mycket källskatt du kan ha rätt att återkräva, med datakälla angiven i texten.
Utvecklat av tidigare specialister från Big Four och globala konsultbolag inom skatteteknik och gränsöverskridande beskattning · Varje sats med officiell källa · Ett informationsverktyg, inte skatterådgivning.
Vad du får
Granska det skapade dokumentet
Dessa exempel kommer från vår generator. Varje blankettguide anger om dokumentet är en officiell blankett, ett arbetsblad eller ett ansökningsbrev.
Se alla formulär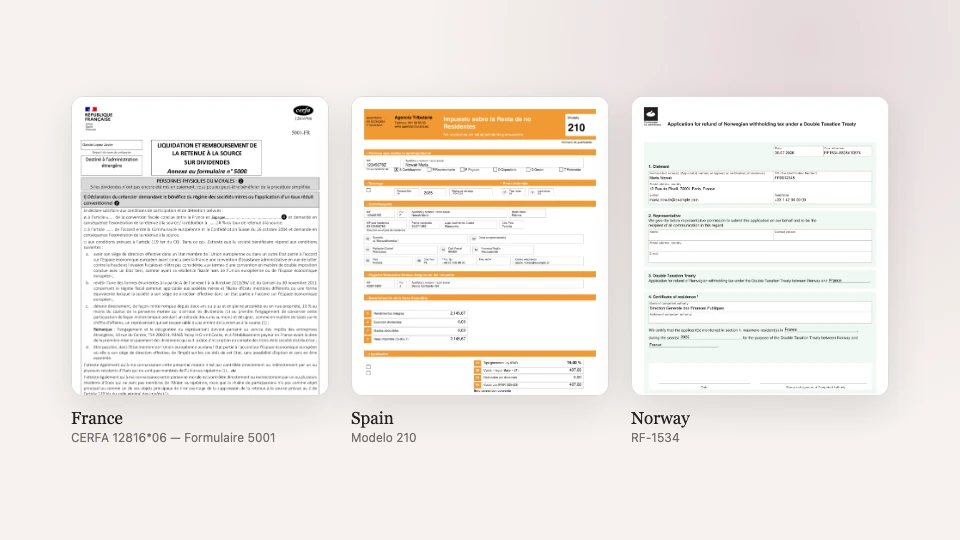
Varför pengar förblir oanspråkade
Tre anledningar till att investerare lämnar pengar kvar
Europeiska kommissionen uppskattar att €8,4 miljarder i gränsöverskridande skattereduktioner förblir oanspråkade varje år.
Formulär är landspecifika
Varje land har sin egen ansökningsväg. Vi anger om dokumentet är en officiell blankett, ett arbetsblad eller ett ansökningsbrev.
Avtalssatser ändras varje år
Gränser för källskatt beror på det bilaterala skatteavtalet mellan din hemvist och utdelningslandet. Vi använder OECD-publicerade satser som gäller för det skatteår du väljer.
Tidsfrister är strikta
De flesta återbetalningsmöjligheter stängs två till fyra år efter betalningen. Missar du datumet stannar den överinnehållna skatten hos den utländska skattemyndigheten.
Processen
Tre steg från utdelning till återbetalning
- 01
Importera en rapport eller skriv in siffrorna
Importera exportfilen från din mäklare (DeGiro, Interactive Brokers, Trade Republic, Trading 212, Nordnet och 11 till), eller skriv in källland, hemvist, bruttobelopp och utbetalningsår. Lägg till exakta datum när tidsfristen beror på dem. Ingen mäklarinloggning i något av fallen.
- 02
Se hur mycket du kan få tillbaka direkt
Vi tillämpar avtalssatsen, drar av det som innehållits och visar beloppet du kan återkräva — med datakälla angiven i texten.
- 03
Förbered dokumentet för ansökan
Skapa dokumentet med dina uppgifter. Kontrollera dess status och lämna in det via rätt kanal.
Källskattens dolda kostnad
Miljarder i outtagna skatter
Varje år förblir legitima skatteåterbetalningar outtagna på grund av komplext pappersarbete.
€8,4B
Outtagna EU-lättnader
Årliga skattelättnader som förblir outtagna enligt Europeiska kommissionens uppskattningar
European Commission20 punkter
Schweizisk överinnehållen utdelningsskatt
Schweiz håller inne 35 % på utdelningar. De flesta som omfattas av ett skatteavtal ska betala 15 %, och skillnaden på 20 punkter går att återkräva.
Schweiz federala skatteförvaltningVad det kostar att lämna skillnaden oåterkrävd
Schweiz håller inne 35% på utdelningar, medan de flesta som omfattas av ett skatteavtal ska betala 15%. De 20 punkternas skillnad stannar hos den schweiziska statskassan, och med den allt som den hade kunnat växa till. Dra i reglagen för att ändra exemplet.
Ej återkrävd skatt per år
300,00 €
På 30 år avstår exempelportföljen
28 338,24 €
Endast för illustration. Beloppet förutsätter att den återkrävda skatten återinvesteras varje år till den angivna avkastningen, ett antagande och inte ett löfte, och bortser från skatt på den återinvesterade avkastningen. Det beskriver exempelportföljen, inte någons faktiska innehav.
Beräkna din faktiska återbetalningStatistiken baseras på offentligt tillgängliga rapporter från tillsynsmyndigheter och branschforskning.
The research behind the tool
Where every number comes from
Rates, forms and deadlines come from published treaty texts and tax-authority documents, reviewed every tax year. The Sources page links the government publication wherever we hold one.
Double tax treaties
Treaty and statutory withholding rates for 98 source countries, resolved against the payment date and reviewed every tax year.
See the sourcesRefund claims
Sign-and-submit official forms for 24 jurisdictions, out of 38 with a generated filing document.
Browse the formsForeign tax credits
Foreign tax credit computations for 16 residence countries, filed directly on the UK SA106 and the French 2047.
EU FASTER directive
Member states must have FASTER in national law by 31 December 2028 and apply it from 1 January 2030 at the latest. A single EU-recognised digital residence certificate issues within 14 days, and the quick refund lands within 60 days.
Directive (EU) 2025/50Reclaim deadlines
Reclaim windows for 43 countries, from Luxembourg's one year to Taiwan's ten, each computed on its own statutory basis. 29 run from the end of the payment year, 10 from the payment date itself, and the US from the later of filing plus three years or payment plus two.
See every deadlineFrågor